Taiwán fabrica más del 90% de los semiconductores más avanzados del planeta, y eso convierte a una isla de 36.000 kilómetros cuadrados en el punto más sensible de la economía global. Quien controla la producción de chips avanzados controla, en la práctica, la columna vertebral digital del mundo. No es retórica: es la conclusión a la que han llegado por separado los gobiernos de Estados Unidos, China, la Unión Europea y Japón en los últimos cinco años.
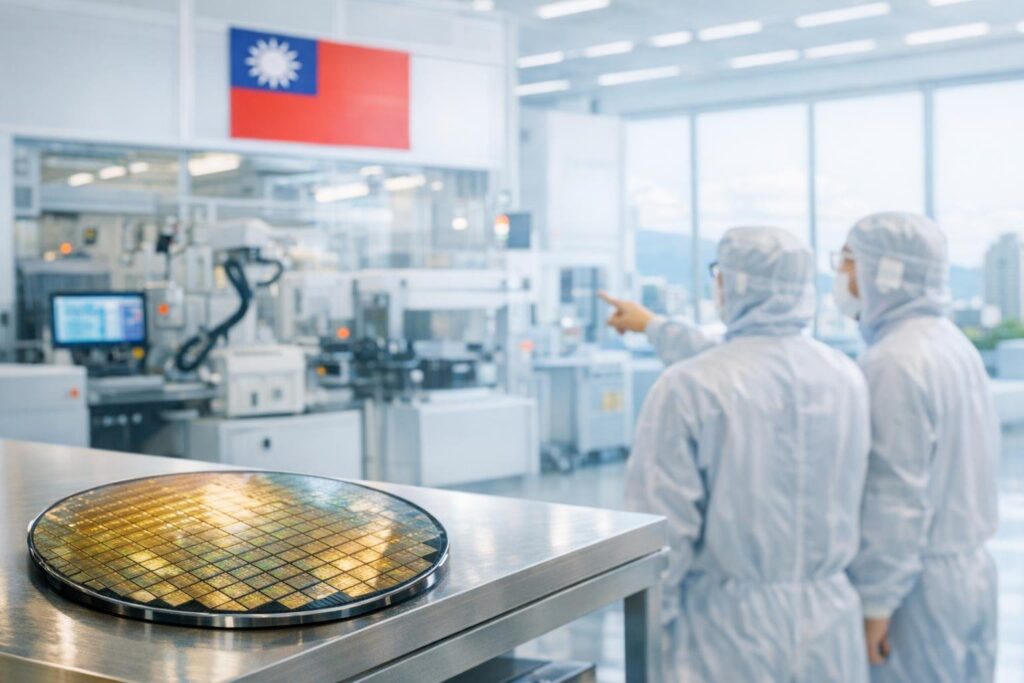
La empresa que sostiene buena parte de esa concentración se llama TSMC (Taiwan Semiconductor Manufacturing Company). Fundada en 1987 por Morris Chang con inversión del gobierno taiwanés, hoy fabrica los procesadores de Apple, Nvidia, AMD, Qualcomm y casi cualquier compañía de tecnología avanzada que se te ocurra. Sus plantas en Hsinchu y Taichung producen chips a 3 y 2 nanómetros, geometrías que ningún otro fabricante ha alcanzado a escala comercial. Samsung se acerca, pero solo se acerca. Intel lleva años prometiendo que lo logrará y todavía no está ahí.
¿Por qué toda la fabricación avanzada de chips acabó concentrada en Taiwán?
La concentración en Taiwán no fue un accidente: fue el resultado de décadas de política industrial deliberada, inversión pública y una apuesta por el modelo de fundición pura (lo que se conoce como pure-play foundry), que TSMC popularizó. En vez de diseñar y fabricar sus propios chips, TSMC se dedicó exclusivamente a fabricar los diseños de otros. Eso le permitió concentrar toda su energía en mejorar el proceso de fabricación, año tras año, sin distraerse.
Alrededor de TSMC creció un ecosistema de proveedores, ingenieros especializados, universidades técnicas y cadenas de suministro que tardan décadas en construirse. Taiwán tiene hoy más de 70.000 ingenieros de semiconductores formados, una densidad de talento que ningún país ha podido replicar rápido. Cuando Estados Unidos aprobó la CHIPS and Science Act en 2022, con 52.000 millones de dólares para relocalizar producción, el primer problema que encontraron las nuevas fábricas fue que no había suficientes técnicos cualificados para operarlas.
La industria de semiconductores también es extremadamente intensiva en capital. Construir una planta capaz de producir chips a 3 nanómetros cuesta entre 15.000 y 20.000 millones de dólares, y tarda entre cinco y siete años en estar operativa. Eso crea una barrera de entrada que muy pocos países o empresas pueden superar, y hace que los desplazamientos de capacidad productiva sean lentos por definición, independientemente de la urgencia política.
La geopolítica de los semiconductores también depende de algo que pocas veces se menciona: las máquinas que fabrican los chips. ASML, una empresa neerlandesa, es la única compañía del mundo capaz de producir las litógrafas EUV (de luz ultravioleta extrema) necesarias para los procesos más avanzados. Sin una máquina ASML, no hay chip a 3 nanómetros. Y ASML tiene lista de espera de años. Esta dependencia de un proveedor único, instalado en los Países Bajos, añade otra capa de vulnerabilidad a una cadena que ya de por sí tiene pocos nudos.
¿Qué pasaría si China tomara Taiwán por la fuerza?
Un conflicto armado en el estrecho de Taiwán provocaría una interrupción de la producción de chips avanzados sin comparación histórica en la industria tecnológica. No hay alternativa a corto plazo para los chips que fabrica TSMC a 3 nanómetros: ninguna otra planta del mundo los produce hoy a escala comercial. Los analistas del Rhodium Group calcularon en 2023 que la interrupción de la producción taiwanesa de chips costaría a la economía global más de un billón de dólares en el primer año, solo en pérdidas directas de producción industrial.
El escenario que más preocupa a los gobiernos occidentales no es una invasión rápida, sino uno más gradual: bloqueos navales, presión económica y sabotaje de infraestructuras que degraden la capacidad productiva taiwanesa sin llegar a un conflicto abierto. Para ese escenario, la respuesta de relocalización parcial tiene más sentido estratégico que como solución de mercado.
TSMC ya ha empezado a construir plantas fuera de Taiwán, precisamente por esa presión geopolítica. La fábrica de Arizona (dos plantas, inversión total superior a 65.000 millones de dólares) debería estar operativa en parte para 2025-2026, aunque con retrasos. La planta de Dresde, en Alemania, comenzó su construcción en 2024 y producirá chips menos avanzados orientados al sector del automóvil. Japón tiene ya una planta de TSMC en Kumamoto funcionando desde principios de 2024. La dispersión geográfica de TSMC es real, pero los chips más avanzados seguirán fabricándose en Taiwán durante al menos una década más.
La estrategia de diversificación recuerda un poco a lo que ocurrió con la energía después de 2022: los gobiernos europeos descubrieron de golpe que dependían demasiado de un único proveedor. Con los chips, la lección lleva más tiempo llegando, pero el mecanismo es el mismo. Quien quiera entender la dinámica completa puede fijarse en quién lidera la siguiente generación de hardware, porque la computación cuántica promete cambiar algunas reglas de esta partida, aunque no a corto plazo.
¿Puede Europa o Estados Unidos fabricar sus propios chips avanzados?
Estados Unidos y Europa pueden fabricar chips avanzados, pero todavía no lo hacen a escala ni a los nodos más pequeños, y llegar ahí requiere tiempo, dinero y talento que no se improvisan. Intel anunció en 2024 que pospondría varias de sus fábricas europeas, incluida la gigaplanta prevista en Magdeburgo (Alemania), alegando costes más altos de lo esperado y menor demanda de chips para PCs. La promesa de repatriar la fabricación choca con la realidad de que construir una planta competitiva tarda más de lo que duran los ciclos políticos.
La CHIPS and Science Act estadounidense ha movilizado capital privado, pero los resultados tardarán. TSMC Arizona producirá chips a 4 nanómetros en su primera fase, no a 2 nanómetros como los más avanzados de Taiwán. Samsung tiene plantas en Texas, pero sus procesos más punteros también están en Corea del Sur. La brecha entre la retórica política y la realidad técnica es considerable.
En Europa, el objetivo declarado era alcanzar el 20% de la producción global de chips para 2030. Ese objetivo ya se considera inalcanzable por la mayoría de los analistas del sector. La European Chips Act de 2023 asignó 43.000 millones de euros, pero una parte significativa son fondos ya comprometidos reetiquetados, y los proyectos reales de fabricación avanzada en suelo europeo son escasos. Lo que sí está avanzando en Europa son los chips para automoción y procesos industriales maduros, donde la dependencia de Taiwán es menor.
Hay algo en esta carrera que conecta con debates más amplios sobre soberanía tecnológica. La pregunta de quién fabrica los chips se parece bastante a la pregunta de quién controla la infraestructura física de internet: en ambos casos, la respuesta es más concentrada de lo que los gobiernos democráticos se sienten cómodos admitiendo.
Los chips y la carrera por la inteligencia artificial
La demanda de chips avanzados se ha acelerado de forma notable desde 2022, impulsada casi en exclusiva por la carrera de la inteligencia artificial. Los chips de Nvidia para entrenamiento de modelos de IA, los H100 y H200, se fabrican en TSMC. Cada centro de datos que una empresa tecnológica construye para entrenar modelos grandes añade presión a la capacidad de TSMC en Taiwán. La demanda creció tan rápido que en 2023 Nvidia tenía listas de espera de meses para sus GPUs más avanzadas.
Esta aceleración tiene una consecuencia directa en la geopolítica de los semiconductores y Taiwán: cuanto más depende la IA de chips avanzados, y cuanto más dependen esos chips de TSMC, más aumenta el valor estratégico de la isla. El gobierno de Biden restringió en 2022 la exportación de chips de IA a China, y amplió esas restricciones en 2023. El gobierno de Trump ha continuado esa política con variaciones en los límites. China, por su parte, ha aumentado la inversión en su industria doméstica de semiconductores a través de empresas como SMIC, aunque SMIC todavía no fabrica chips por debajo de los 7 nanómetros de forma confiable y a escala.
La carrera por los chips de IA ha cambiado algo en la percepción pública del tema. Hasta 2022, los semiconductores eran una conversación de especialistas. Desde que los modelos de lenguaje grande se convirtieron en algo cotidiano, la palabra “chip” aparece en los periódicos generalistas a diario. La escasez de silicio dejó de ser un problema de cadena de suministro industrial para convertirse en un asunto de política exterior.
Esa misma lógica se extiende a otros sectores. El automóvil eléctrico, por ejemplo, consume entre tres y diez veces más chips que un vehículo de combustión. Las baterías avanzan, pero los semiconductores que gestionan la carga, el motor y los sistemas de asistencia al conductor también son imprescindibles, y muchos de ellos vienen de Taiwán o de cadenas de suministro que pasan por Taiwán. Quien quiera entender hasta dónde llega esa dependencia puede mirar qué está cambiando en el almacenamiento de energía eléctrica, porque los dos sectores están más entrelazados de lo que parece.
Hay una tendencia que merece atención: varias empresas tecnológicas grandes han empezado a diseñar sus propios chips para reducir la dependencia de Nvidia y AMD. Apple lleva haciéndolo desde 2020 con su serie M. Google tiene las TPU. Amazon tiene Trainium e Inferentia. Diseñar sus propios chips les da más control sobre el rendimiento y la eficiencia energética, pero todos esos chips, al final, los fabrica TSMC. El diseño se diversifica; la fabricación, no tanto.
La realidad es que la carrera por los asistentes de inteligencia artificial que protagonizan OpenAI, Google, Anthropic y Meta tiene debajo una competencia de hardware que pasa casi desapercibida. Quien tenga más chips, entrena modelos más grandes. Quien entrana modelos más grandes, ofrece mejores productos. Y esa cadena entera empieza en las fábricas de Taiwán.
La medicina personalizada, la computación cuántica o los nanosatélites de comunicaciones comparten la misma base: todos dependen de semiconductores cada vez más avanzados. Cuando se habla de los nanosatélites que expanden la cobertura de internet, los chips que los hacen funcionar tienen una historia geopolítica detrás que rara vez aparece en los titulares. Lo mismo ocurre con los algoritmos que personalizan tratamientos médicos: el hardware que los sustenta depende de la misma cadena de fabricación concentrada en el estrecho de Taiwán.
¿Puede China fabricar sus propios chips avanzados y romper esta dependencia?
China todavía no puede fabricar chips avanzados de forma autónoma y a escala, pero lleva años invirtiendo cantidades ingentes para conseguirlo. El gobierno chino ha destinado más de 150.000 millones de dólares a su industria de semiconductores a través del Fondo Nacional de Inversión en Circuitos Integrados (conocido como el “Gran Fondo”) y de subsidios directos a empresas como SMIC, Hua Hong y CXMT.
Los resultados son mixtos. SMIC logró producir chips a 7 nanómetros usando litógrafas DUV (una generación anterior a las EUV de ASML) en 2023, lo que sorprendió a varios analistas occidentales. Ese chip apareció en el Huawei Mate 60 Pro. Pero producir chips a 7 nanómetros con equipos DUV es mucho más caro y lento que hacerlo con EUV, y escalar esa producción tiene límites físicos importantes. El salto de 7 a 5 o 3 nanómetros sin litógrafas EUV es, según la mayoría de los expertos en fabricación de semiconductores, extremadamente difícil de conseguir.
Las restricciones de exportación que han impuesto Estados Unidos, los Países Bajos y Japón sobre las litógrafas EUV de ASML dificultan que China acceda a esa tecnología. ASML dejó de enviar sus máquinas más avanzadas a China desde 2019, y desde 2023 tampoco puede exportar las de generación anterior sin licencia especial. Sin acceso a las litógrafas más avanzadas, el techo tecnológico de China en semiconductores tiene un límite claro. Puede que no sea insuperable a largo plazo, pero sí ralentiza considerablemente el proceso.
Esto no significa que China vaya a quedarse fuera de la industria. En chips maduros (los de 28, 40 o 90 nanómetros, que siguen siendo necesarios para la mayoría de los productos de consumo, el automóvil convencional o los electrodomésticos), China está aumentando su cuota de mercado con rapidez y con precios que los fabricantes de Taiwan, Corea y Europa tienen dificultades para igualar. La competencia en chips maduros ya está generando alarmas en Washington y Bruselas sobre dumping y distorsión de mercado.
El litio que alimenta las baterías de los coches eléctricos chinos y los chips que los controlan forman parte del mismo tablero geopolítico. El control de los recursos estratégicos como el litio y el control de la fabricación de semiconductores son dos piezas del mismo juego, aunque pocas veces se analicen juntas.
¿Seguirá Taiwán siendo el centro del mundo en semiconductores dentro de veinte años?
La respuesta honesta es que nadie lo sabe, pero las dinámicas actuales apuntan a que la concentración en Taiwán seguirá siendo alta durante al menos quince años más, aunque algo más distribuida que hoy. TSMC ya ha anunciado plantas en Arizona, Japón y Alemania, y previsiblemente habrá más. Pero construir la masa crítica de talento, proveedores e infraestructura que tiene Taiwán requiere décadas, no lustros.
Lo que sí es probable es que el modelo cambie en sus márgenes. Las empresas que diseñan chips sin fabricar (como Nvidia, Qualcomm o Apple) seguirán dependiendo de TSMC para los nodos más avanzados. Pero para los chips menos críticos, la producción se irá distribuyendo, en parte por presión política y en parte porque el mercado de chips maduros tiene márgenes más accesibles para nuevos entrantes.
Queda la pregunta más incómoda, la que los gobiernos evitan formular con claridad: ¿cuánto tiempo puede sostenerse una situación en la que el componente más crítico de la economía digital mundial se fabrica en una isla cuya soberanía es disputada por la segunda economía del planeta? La geopolítica de los semiconductores y Taiwán no es un debate técnico sobre nanómetros. Es una pregunta sobre cómo se organiza el poder en el siglo XXI, y la respuesta todavía está escribiéndose.
Preguntas frecuentes
¿Por qué Taiwán domina la fabricación de semiconductores avanzados?
Taiwán lleva décadas construyendo un ecosistema industrial único: política pública orientada al sector, decenas de miles de ingenieros especializados y una cadena de proveedores que no se replica fácilmente. TSMC, la empresa central de ese ecosistema, optó desde su fundación por fabricar exclusivamente para otros, lo que le permitió concentrar toda su capacidad en mejorar los procesos de producción.
¿Qué riesgo real supone la tensión entre China y Taiwán para los chips?
Un conflicto en el estrecho de Taiwán interrumpiría la producción de los chips más avanzados del mundo sin alternativa inmediata. Analistas como los del Rhodium Group estiman pérdidas económicas globales superiores al billón de dólares solo en el primer año. No existe hoy ninguna otra planta capaz de sustituir a TSMC en los nodos más pequeños a corto plazo.
¿Qué es TSMC y por qué es tan importante?
TSMC (Taiwan Semiconductor Manufacturing Company) es la mayor fundición de chips del mundo por cuota de mercado en nodos avanzados. Fabrica los procesadores de Apple, Nvidia, AMD y Qualcomm, entre otros. Su importancia radica en que concentra capacidad tecnológica que ningún competidor ha igualado todavía: produce chips a 3 y 2 nanómetros cuando Samsung apenas se aproxima a esas geometrías.
¿Puede China fabricar chips tan avanzados como los de Taiwán?
Todavía no, aunque lo intenta con inversiones masivas. SMIC logró en 2023 producir chips a 7 nanómetros, pero con métodos más costosos y lentos que los de TSMC. El principal obstáculo es el acceso a las litógrafas EUV de ASML, cuya exportación a China está restringida desde 2019. Sin ese equipamiento, el avance hacia nodos más pequeños tiene límites técnicos importantes.
¿Qué hace la Unión Europea para reducir su dependencia de semiconductores de Taiwán?
La UE aprobó en 2023 la European Chips Act con 43.000 millones de euros, aunque una parte son fondos ya comprometidos reasignados. El objetivo de alcanzar el 20% de la producción mundial de chips en 2030 se considera inalcanzable para la mayoría de analistas. Lo que sí avanza son los chips para automoción e industria, segmentos donde la dependencia de Taiwán es menor que en los nodos más avanzados.
¿Afecta la escasez de chips avanzados al precio de los productos tecnológicos?
Sí, aunque de forma indirecta y con retardo. La crisis de semiconductores de 2021-2022 disparó los precios de coches, consolas y electrónica de consumo. La situación se estabilizó en 2023, pero la demanda creciente impulsada por la inteligencia artificial mantiene la presión sobre la capacidad productiva de los nodos más avanzados, lo que puede volver a reflejarse en precios si la demanda supera la capacidad instalada.