El litio es el mineral que hace funcionar el teléfono en tu bolsillo, el coche eléctrico en tu garaje y los planes climáticos de medio planeta, y su extracción ya está generando tensiones geopolíticas, desplazamientos de comunidades indígenas y movimientos militares en tres continentes. El litio no es solo un recurso energético: es el nuevo petróleo, con todo lo que eso implica para quienes lo tienen y para quienes lo necesitan. Los conflictos vinculados a las baterías de litio no son una posibilidad futura: están ocurriendo ahora mismo.
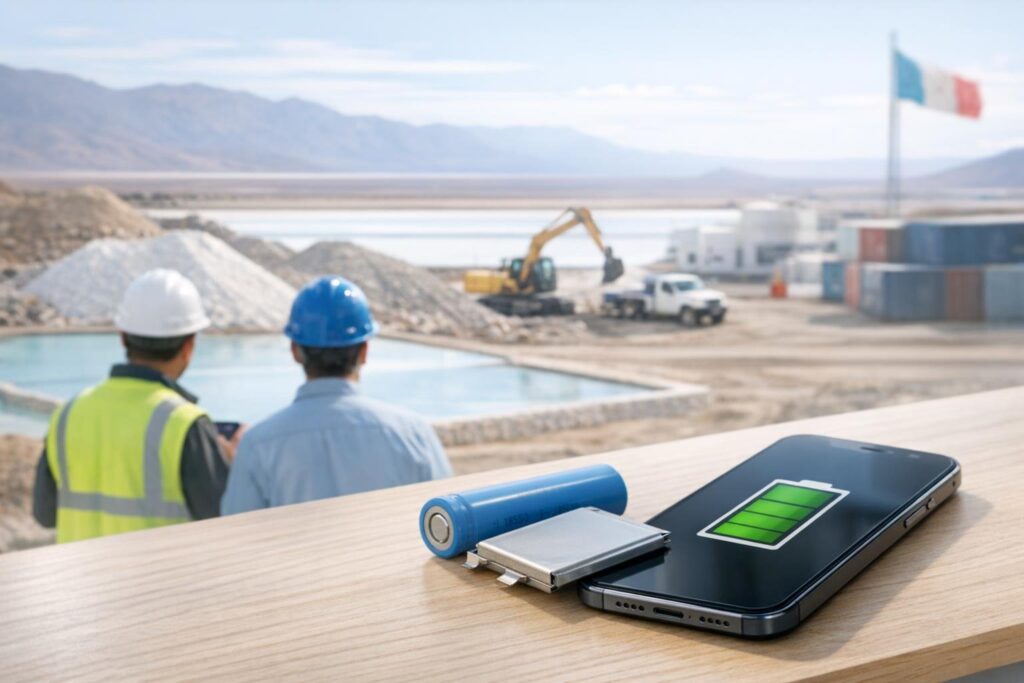
El mundo consume litio a un ritmo que duplica las previsiones de hace cinco años. La Agencia Internacional de la Energía calcula que la demanda global de litio podría multiplicarse por cuarenta antes de 2040, impulsada por los vehículos eléctricos y el almacenamiento de energía renovable. Ese número tiene una cara geológica muy concreta: aproximadamente el 60% de las reservas conocidas se concentran en el llamado Triángulo del Litio, formado por Argentina, Bolivia y Chile.
¿Quién controla realmente las reservas de litio?
El control del litio no está en manos de quien lo extrae, sino de quien lo procesa y quien fabrica las celdas. China refina cerca del 60% del litio mundial y produce más del 75% de las baterías de ion-litio del planeta, según datos de BloombergNEF de 2023. Eso significa que un país puede tener el mineral bajo sus pies y seguir dependiendo de Pekín para convertirlo en algo útil.
Bolivia tiene las mayores reservas del mundo, con estimaciones que rondan los 21 millones de toneladas métricas según el Servicio Geológico de Estados Unidos (USGS). Sin embargo, Bolivia apenas extrae una fracción de ese potencial, entre otras razones porque su litio está disuelto en salmueras difíciles de procesar y porque el país ha mantenido durante años una política de nacionalización que complica la entrada de capital extranjero. El resultado es una paradoja: el país más rico en litio es uno de los que menos se beneficia del boom.
Argentina ha tomado un camino diferente. Con el proyecto Lithium Americas en la provincia de Jujuy y decenas de concesiones activas en la Puna, el país ha abierto la puerta a inversores australianos, canadienses, chinos y estadounidenses. Esa apertura tiene un coste social que sus propias comunidades están pagando, como veremos más adelante.
Chile, el mayor exportador actual, extrae litio del Salar de Atacama a través de SQM y Albemarle, dos empresas con capital internacional. En 2023, el presidente Gabriel Boric anunció una política de nacionalización parcial que busca que el Estado chileno tenga mayor participación en las ganancias. La reacción de los mercados fue inmediata: las acciones de SQM cayeron más de un 20% en días. Todo esto conecta con la lógica de quién controla los recursos estratégicos que determinan lo que produce y consume el mundo.
¿Qué le pasa a la gente que vive encima del litio?
Las comunidades indígenas del Triángulo del Litio están pagando un precio que no aparece en los balances trimestrales de las mineras. La extracción de litio en salares consume cantidades enormes de agua en una de las zonas más áridas del planeta. En el Salar de Atacama, estudios de la Universidad de Antofagasta han documentado una reducción del nivel freático que afecta a comunidades atacameñas que llevan siglos viviendo de ese ecosistema.
En Jujuy, Argentina, en 2023 hubo protestas que derivaron en cortes de ruta y enfrentamientos con la policía. El detonante fue una reforma de la constitución provincial que facilitaba las concesiones mineras, aprobada con una rapidez que muchas comunidades denunciaron como una maniobra para cerrar el debate antes de que pudiera abrirse. Varias organizaciones indígenas presentaron recursos judiciales argumentando que no se había garantizado el derecho a la consulta previa, libre e informada que exige el Convenio 169 de la OIT.
Este patrón, el de las poblaciones locales absorbiendo los costes ambientales mientras los beneficios fluyen hacia afuera, no es nuevo en la historia de los recursos naturales. Lo novedoso es que ahora ocurre en nombre de la transición ecológica. La ironía es incómoda: los minerales que supuestamente nos sacarán de la dependencia de los combustibles fósiles se extraen con métodos que replican algunos de los daños del modelo que pretenden reemplazar. La automatización y la presión sobre los territorios productivos siguen recayendo en las mismas comunidades vulnerables.
¿Hay un vínculo real entre el litio y los conflictos armados?
La conexión más directa y documentada entre el litio y la violencia armada está en la República Democrática del Congo, aunque allí el mineral más disputado es el cobalto, que se extrae junto a otros materiales necesarios para las baterías. El litio como detonante directo de conflictos armados de gran escala aún no tiene el historial del petróleo o los diamantes, pero los analistas geopolíticos llevan años advirtiendo que el patrón podría repetirse.
Lo que sí está documentado es la competencia entre potencias. Estados Unidos incluyó el litio en su lista de minerales críticos en 2022 y ha presionado para que países aliados restrinjan el acceso chino a sus yacimientos. La Unión Europea firmó acuerdos de acceso preferente con Argentina y Chile en el marco de su Ley de Materias Primas Críticas, aprobada en 2024. La geopolítica del litio ya se negocia en los mismos despachos donde antes se hablaba de oleoductos y cuotas de la OPEP.
El caso más citado como ejemplo de intervención externa con motivación mineral es Bolivia en 2019. Tras el golpe de estado que derrocó a Evo Morales, circularon ampliamente teorías que señalaban al litio como motivación de fondo. Conviene ser preciso aquí: no hay pruebas documentadas de que el golpe fuera orquestado por intereses mineros extranjeros. Lo que sí es verificable es que el litio boliviano estaba en el centro del debate político y económico del país, y que Morales había bloqueado acuerdos con empresas extranjeras durante años. La coincidencia temporal alimentó las teorías, pero una coincidencia no es una causa. El lector puede valorar los hechos con esa distinción clara.
Lo que los informes de inteligencia de varios gobiernos sí reconocen abiertamente es que el control de la cadena de suministro de baterías se ha convertido en una prioridad de seguridad nacional comparable al acceso a los chips semiconductores. No en vano, el debate sobre la soberanía tecnológica en fabricación de procesadores y el debate sobre los minerales críticos responden a la misma lógica: quien controla los componentes básicos, controla la tecnología del futuro.
¿Puede la tecnología resolver la dependencia del litio?
Hay alternativas en desarrollo, aunque ninguna está lista para reemplazar al litio a escala industrial. Las baterías de sodio-ion llevan años prometiendo ser el sustituto barato y abundante, y en 2023 BYD y CATL empezaron a incluirlas en algunos vehículos de gama baja. El sodio es miles de veces más abundante que el litio y no tiene concentración geográfica, lo que cambiaría radicalmente el mapa de dependencias. Sin embargo, su densidad energética es todavía inferior, lo que las hace menos adecuadas para coches de largo recorrido o para aviación.
Las baterías de estado sólido, en las que Toyota, Samsung SDI y QuantumScape llevan invirtiendo desde hace más de una década, prometen mayor seguridad y densidad energética. Toyota anunció en 2023 que esperaba tener vehículos con esta tecnología en el mercado antes de 2030. Promesas similares se han escuchado antes sin cumplirse en los plazos previstos, así que conviene no descontar el litio todavía.
El reciclado es otra pieza del puzzle. Actualmente se recicla menos del 5% del litio de las baterías usadas a nivel global, según la Agencia Internacional de Energías Renovables. Las razones son técnicas y económicas: reciclar litio cuesta más que extraerlo. Eso podría cambiar cuando el volumen de baterías en fin de vida crezca lo suficiente para hacer el proceso rentable, algo que los expertos sitúan a partir de 2030. Mientras tanto, los materiales que alargan la vida de los dispositivos también reducen, indirectamente, la presión sobre la cadena de extracción.
También se investiga la extracción de litio del agua de mar y de aguas geotermales. Existen proyectos piloto en California, Alemania y Japón. El potencial es enorme, ya que los océanos contienen una cantidad de litio disuelto que supera con creces todas las reservas terrestres conocidas. El problema es la concentración: el litio marino está tan diluido que extraerlo de forma eficiente es todavía un reto técnico sin solución comercial clara.
La descarbonización de la economía también pasa por una infraestructura digital que consume energía de forma acelerada. Los centros de datos que procesan los modelos de inteligencia artificial, las redes de telecomunicaciones y los propios sistemas de gestión de flotas eléctricas dependen de baterías de respaldo. Las redes de próxima generación como el 6G añadirán más nodos de infraestructura que requerirán almacenamiento energético, lo que mantiene la presión sobre la demanda de litio incluso si los coches eléctricos encontraran alternativas.
Algunos gobiernos están apostando por reducir la dependencia mediante acuerdos de largo plazo. Estados Unidos ha firmado pactos de acceso mineral con Zambia, la República Democrática del Congo y varios países del sudeste asiático. La Unión Europea ha creado el European Raw Materials Alliance con el objetivo de que el bloque procese al menos el 40% de sus minerales críticos de forma interna antes de 2030. Son objetivos ambiciosos que chocan con la realidad de que Europa no tiene litio suficiente en su subsuelo para sostener esa ambición por sí sola. La búsqueda de fuentes de energía alternativas tiene su propio capítulo, aunque con una física completamente diferente, en los esfuerzos por alcanzar la fusión nuclear como fuente inagotable.
El sector tecnológico no es ajeno a este mapa de dependencias. Los fabricantes de smartphones, desde Apple hasta Samsung, han empezado a incluir en sus informes de sostenibilidad secciones sobre aprovisionamiento de minerales críticos, presionados por reguladores europeos y por grupos de inversores. Apple se comprometió en 2023 a usar litio 100% reciclado en todos sus productos antes de 2025, aunque los detalles técnicos de cómo lograrlo siguen siendo vagos. La transparencia en la cadena de suministro del litio guarda cierto paralelismo con el rastreo de componentes en otros sectores donde saber qué hay dentro importa tanto como el producto final.
¿Qué pasa si seguimos ignorando la parte humana de la batería de tu móvil?
Detrás de cada carga nocturna del teléfono hay una cadena que pasa por el Salar de Atacama, los puertos de Tianjin, las fábricas de Guangzhou y los contenedores que cruzan el Pacífico. La infraestructura física que sostiene el mundo digital tiene un componente material que rara vez visualizamos. El litio es parte de esa infraestructura invisible.
La pregunta que queda en el aire no es técnica. Las tecnologías alternativas llegarán, probablemente antes de 2035, con mayor o menor retraso respecto a lo prometido. La pregunta real es si, mientras tanto, el peso de la transición energética va a seguir cayendo de forma desproporcionada sobre las comunidades que menos se benefician de ella. Y si los consumidores, los gobiernos y las empresas que fabrican los dispositivos están dispuestos a exigir que eso cambie, o si preferirán seguir sin saber de dónde viene exactamente la energía que mueve sus pantallas.
Preguntas frecuentes
¿Por qué el litio es tan importante para las baterías?
El litio es el metal más ligero que existe y tiene una alta capacidad para almacenar y liberar energía de forma eficiente. Esas propiedades lo hacen difícil de sustituir en baterías de alta densidad energética, como las de los vehículos eléctricos o los smartphones. No hay ningún material disponible a escala industrial que ofrezca hoy la misma combinación de peso, capacidad y ciclos de carga.
¿Dónde están las mayores reservas de litio del mundo?
Según el Servicio Geológico de Estados Unidos, Bolivia tiene las mayores reservas conocidas, seguida de Argentina y Chile. Estos tres países forman el llamado Triángulo del Litio, que concentra aproximadamente el 60% de las reservas globales. Australia es actualmente el mayor productor en volumen de extracción, aunque sus reservas totales son menores que las del bloque sudamericano.
¿Es cierto que el golpe de estado en Bolivia de 2019 fue por el litio?
No hay pruebas documentadas que establezcan esa relación de causa y efecto. Lo verificable es que el litio boliviano era un tema político central en aquel momento y que Morales había bloqueado acuerdos con empresas extranjeras durante su mandato. La coincidencia temporal generó teorías ampliamente difundidas, pero una coincidencia no equivale a una causa demostrada. Es un caso donde la especulación superó con claridad a la evidencia disponible.
¿Hay alternativas reales al litio en las baterías?
Las baterías de sodio-ion son la alternativa más avanzada comercialmente: BYD y CATL ya las incluyen en algunos vehículos desde 2023. Su limitación principal es una densidad energética inferior. Las baterías de estado sólido prometen superar al litio-ion en seguridad y rendimiento, pero ninguna empresa ha logrado producirlas a escala industrial con costes competitivos. El horizonte realista para una sustitución parcial está en la segunda mitad de esta década.
¿Qué daño ambiental provoca la extracción de litio?
El principal impacto documentado es el consumo de agua en salares, ecosistemas extremadamente áridos. En el Salar de Atacama, estudios académicos han registrado descensos en el nivel freático atribuibles a la actividad minera. También hay riesgo de contaminación de suelos con residuos de la extracción. El impacto varía según el método de extracción y las medidas de mitigación aplicadas, que difieren mucho entre proyectos y países.
¿Debería preocuparme por el litio de mi teléfono o mi coche eléctrico?
Depende de lo que signifique preocuparse. Como consumidor individual, tienes poca capacidad de verificar el origen exacto del litio en tu dispositivo. Lo que sí puedes hacer es exigir transparencia a las marcas, alargar la vida de tus dispositivos para reducir la demanda de minerales nuevos, y apoyar regulaciones que obliguen a las empresas a rastrear y certificar su cadena de suministro mineral. La presión colectiva ha funcionado antes en otras industrias.