Las baterías sólidas para el transporte eléctrico llevan años prometiendo lo mismo: más autonomía, más seguridad y tiempos de carga más cortos. La diferencia ahora es que algunas de esas promesas han empezado a volverse hardware real, con fechas de producción y contratos firmados. Toyota, QuantumScape y CATL ya no hablan solo de laboratorio.
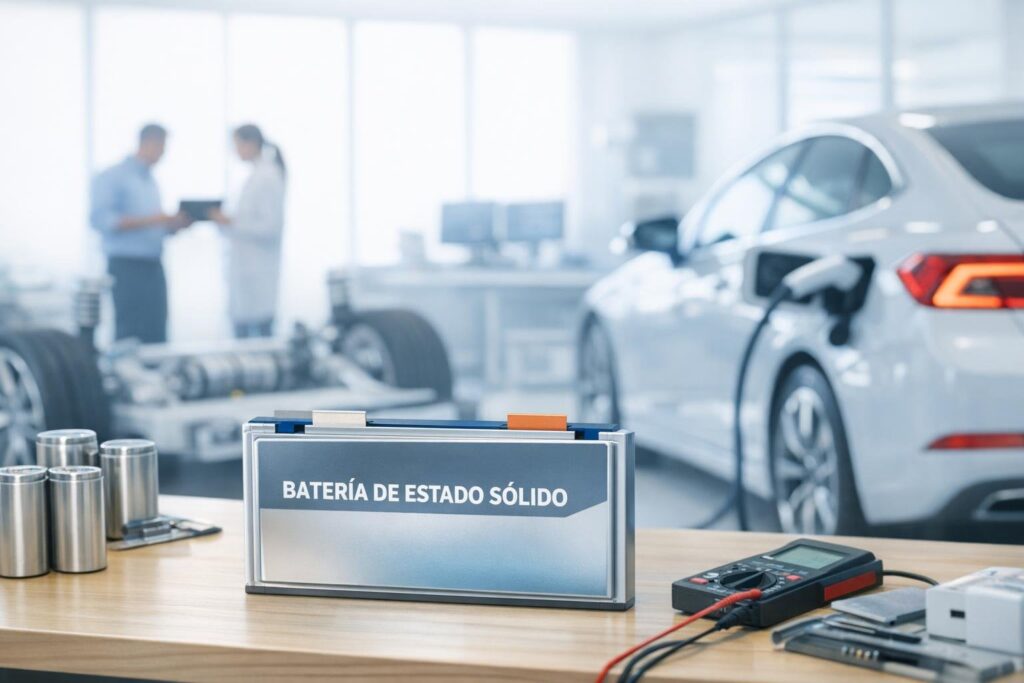
El mercado de vehículos eléctricos depende, en gran medida, de lo que pase con la química de sus baterías. Las actuales, basadas en electrolito líquido, tienen un techo cada vez más visible: se degradan, son inflamables bajo ciertas condiciones y necesitan demasiado tiempo para cargarse si quieres preservar su vida útil. La batería de estado sólido ataca exactamente esos tres problemas, aunque todavía a un coste que hace difícil la escala masiva.
¿Qué tiene de diferente una batería de estado sólido?
Una batería de estado sólido sustituye el electrolito líquido por un material sólido, que puede ser cerámico, polimérico o una combinación de ambos. Ese cambio de material, aparentemente simple, tiene consecuencias en cascada: el electrolito sólido es más estable térmicamente, no se derrama, no alimenta incendios de la misma forma y permite usar ánodos de litio metálico puro en vez de grafito, lo que sube la densidad de energía de golpe.
La densidad de energía es el dato que más importa al conductor. Las baterías de ion-litio convencionales rondan los 250-300 Wh/kg en los mejores sistemas comerciales actuales. Los prototipos sólidos más avanzados superan los 400 Wh/kg, lo que equivale, sobre el papel, a un 30-60% más de autonomía con el mismo peso o, alternativamente, baterías más ligeras para la misma autonomía. Para un fabricante de vehículos, esos kilos importan tanto como los kilómetros.
La seguridad es el otro argumento. Los incendios en vehículos eléctricos son estadísticamente menos frecuentes que en coches de combustión, pero cuando ocurren son espectaculares y difíciles de extinguir. El electrolito líquido, al ser inflamable, es el principal combustible de esos incendios. Eliminarlo reduce ese riesgo de forma sustancial, aunque “de forma sustancial” no significa “imposible”: incluso los sólidos pueden fallar bajo condiciones extremas.
¿Quién está más cerca de tener baterías sólidas en producción real?
Toyota es, entre los grandes fabricantes, quien más ha apostado públicamente por esta tecnología. La empresa japonesa lleva más de una década acumulando patentes en baterías de estado sólido y ha anunciado que espera tener vehículos con esta tecnología en el mercado antes de 2030, con una versión más modesta de la química sólida llegando antes. Lo que Toyota no ha concretado todavía es el coste por kWh, que es donde están los problemas reales.
QuantumScape, la startup respaldada por Volkswagen que salió a bolsa en 2020 con valoraciones de vértigo, ha publicado datos de rendimiento que muestran celdas que aguantan más de 1.000 ciclos de carga con degradación mínima y que se cargan al 80% en menos de 15 minutos. Son resultados en formato de celda individual de laboratorio, no en baterías de vehículo completo. La diferencia entre una celda y un pack que aguante vibraciones, temperaturas extremas y diez años de uso es enorme.
CATL, el mayor fabricante de baterías del mundo, presentó en 2024 su propia hoja de ruta para baterías semisólidas, un paso intermedio que mezcla electrolito sólido y líquido. Es una estrategia más cauta que la de Toyota, pero posiblemente más realista para una producción a escala en el corto plazo. Los fabricantes chinos, que dominan la cadena de suministro de baterías de ion-litio convencionales, tienen aquí un incentivo doble: liderar también la siguiente generación o quedarse fuera de ella.
Solid Power, que trabaja con BMW y Ford, y Samsung SDI con varios socios coreanos completan el mapa de actores principales. Ninguno de ellos ha llegado todavía a producción en serie. La pregunta no es si la tecnología funciona en el laboratorio, porque funciona. La pregunta es a qué precio y cuándo se puede fabricar en millones de unidades.
¿Por qué tardan tanto en llegar al mercado?
El principal obstáculo no es científico, es manufacturero. Fabricar electrolitos sólidos a escala industrial sin defectos microscópicos que arruinen la celda es un reto de ingeniería de precisión comparable al de los semiconductores. Un solo poro en el electrolito sólido puede provocar un cortocircuito, y garantizar que ninguna de las millones de celdas de una batería tenga ese defecto requiere procesos de fabricación que aún no existen a escala comercial.
El problema de la interfaz también ha frenado el desarrollo durante años. Cuando un electrolito sólido entra en contacto con el electrodo, se forman capas de reacción que aumentan la resistencia interna de la celda con cada ciclo. Los mejores equipos han reducido ese problema con recubrimientos y geometrías específicas, pero resolverlo del todo a temperatura ambiente sigue siendo complicado. Algunas baterías sólidas actuales funcionan mejor a temperaturas elevadas, lo que no sirve de mucho en un coche aparcado en invierno.
El coste es el tercer muro. Producir una batería de estado sólido cuesta hoy entre tres y cinco veces más que una batería de ion-litio convencional de capacidad equivalente. Para que la tecnología entre en coches de segmento medio, ese ratio tiene que bajar a algo cercano a la paridad. Los analistas más optimistas ven esa paridad posible alrededor de 2030; los más prudentes la sitúan en 2035 o más allá.
Vale la pena recordar que el debate sobre el control de los recursos estratégicos que alimentan estas baterías sigue abierto en paralelo: el litio sigue siendo un material geopolíticamente sensible, y las baterías sólidas, aunque usan litio metálico de forma más eficiente, no eliminan esa dependencia.
¿Qué significa esto para el conductor de a pie?
Para quien compra o piensa comprar un vehículo eléctrico ahora, las baterías sólidas son relevantes pero no urgentes. Los coches con esta tecnología que lleguen al mercado antes de 2028 serán de gama alta, con precios que los harán inaccesibles para la mayoría. La democratización, si ocurre, viene después. Lo que sí puede cambiar antes es la presión competitiva que estos anuncios generan sobre los fabricantes de baterías convencionales para mejorar sus propias tecnologías.
Las baterías de ion-litio actuales no se han quedado quietas mientras la tecnología sólida madura. Los packs LFP (litio-ferrofosfato), que empresas como BYD y Tesla han popularizado en los últimos años, ofrecen ciclos de vida más largos y mayor seguridad a cambio de algo menos de densidad energética. La autonomía media de los vehículos eléctricos ha aumentado un 40% en la última década sin cambiar la química de base, solo optimizando ingeniería y gestión térmica.
El impacto en el transporte pesado puede llegar antes que en el de pasajeros. Los camiones y autobuses tienen restricciones de peso y espacio que hacen que la densidad energética importe más, y los ciclos de uso más intensivos hacen que la mayor durabilidad de las baterías sólidas sea especialmente valiosa. Algunos fabricantes de autobuses europeos ya están en conversaciones con proveedores de baterías semisólidas para flotas de 2027 en adelante.
El sector de la aviación eléctrica también mira esta tecnología de cerca. Las aeronaves eléctricas de corto alcance, como las que están desarrollando startups como Joby Aviation o Archer, dependen de que la densidad energética suba lo suficiente para que el peso de las baterías no lastre demasiado la carga útil. En ese contexto, igual que ocurre con la fabricación avanzada de materiales que está cambiando otros sectores, el salto cualitativo en materiales puede abrir aplicaciones que hoy parecen lejanas.
Para los conductores de vehículos eléctricos actuales, hay un ángulo más inmediato: el valor de reventa. Si las baterías sólidas llegan al mercado masivo en 2030-2032, los coches con baterías convencionales comprados ahora podrían perder valor más rápido de lo esperado. No es una certeza, pero es una variable que ya está en las calculadoras de algunos compradores.
El papel del software en todo esto
Las baterías sólidas no funcionan solas. El sistema de gestión de batería (BMS, por sus siglas en inglés) tiene que adaptarse a una química diferente, con curvas de carga y descarga distintas y con sensores que detecten el comportamiento de un electrolito sólido en vez de líquido. El software de gestión será tan crítico como el material, y los fabricantes que dominen ese control tendrán ventaja más allá de la propia celda.
Esto conecta directamente con la carrera más amplia que está ocurriendo en inteligencia artificial aplicada al diseño de materiales. Empresas como Google DeepMind y Microsoft han usado modelos de IA para predecir propiedades de materiales nuevos, y varios grupos de investigación aplican esa misma metodología al diseño de electrolitos sólidos. El ciclo entre simulación computacional y síntesis en laboratorio se está acortando, lo que podría acelerar el descubrimiento de materiales mejores más rápido de lo que los calendarios actuales anticipan. En un contexto donde la computación cuántica promete acelerar simulaciones moleculares, el diseño de baterías puede ser uno de los primeros campos en beneficiarse de ello.
La cadena de valor también está cambiando. Hasta ahora, los fabricantes de automóviles dependían casi por completo de los proveedores de baterías. Con la tecnología sólida todavía en formación, varios fabricantes están intentando desarrollar capacidad interna, desde la química hasta la fabricación de celdas, para no depender de CATL o Panasonic en la próxima generación. Toyota ha invertido en su propia planta de baterías en Japón; Volkswagen tiene Powerco; Stellantis trabaja con ACC. La verticalización de la cadena de suministro energético es una de las tendencias más claras del sector.
El interés en diversificar fuentes de energía para la industria no es casual: en un momento en que los gobiernos buscan alternativas energéticas de largo plazo, asegurar el control sobre la tecnología de almacenamiento tiene tanto de estrategia industrial como de política energética.
¿Qué pasa si las baterías sólidas llegan antes de que la infraestructura esté lista?
La red de carga rápida actual está diseñada para baterías de ion-litio. Si las baterías sólidas permiten cargas al 80% en diez o doce minutos, los cargadores existentes pueden no estar preparados para suministrar la potencia que eso requiere sin dañar la red eléctrica local. La transición tecnológica de la batería no se puede separar de la transición de la infraestructura, y esa coordinación entre fabricantes de coches, operadores de red y distribuidoras eléctricas no está resuelta todavía.
Hay también una pregunta sobre los estándares. Los conectores y protocolos de carga actuales (CCS, CHAdeMO, NACS) asumen unos perfiles de carga determinados. Baterías que admiten potencias de carga muy superiores pueden necesitar revisiones en los protocolos de comunicación entre el vehículo y el cargador, lo que añade otra capa de complejidad a la adopción. El mercado de la energía y el del vehículo eléctrico están más entrelazados de lo que parece desde fuera, igual que lo están las nuevas infraestructuras de conectividad con la economía digital que depende de ellas.
Los fabricantes de cargadores ya están mirando al horizonte. ABB, Tritium y otros proveedores tienen en desarrollo sistemas de carga de 400 kW o más, pensados precisamente para las nuevas generaciones de baterías. Pero instalar esa infraestructura a escala, especialmente en zonas rurales o en países con redes eléctricas menos robustas, es un proyecto de décadas, no de años.
La pregunta que queda en el aire no tiene respuesta fácil: si las baterías sólidas llegan al mercado de masas en 2030 y la infraestructura no está lista, ¿quién paga el coste de esa desincronización? Los conductores que compraron vehículos anticipando una carga rápida que no pueden usar, las distribuidoras que tienen que reforzar redes a toda velocidad, o los fabricantes que venderán coches cuya ventaja principal no se puede aprovechar todavía. La tecnología avanza más rápido que los sistemas que la tienen que sostener, y esa brecha tiene consecuencias muy concretas para personas muy reales. No es la primera vez que pasa, y cuando la adopción tecnológica supera a la infraestructura, siempre hay quien se queda en medio.
Preguntas frecuentes
¿Cuándo estarán disponibles las baterías sólidas en coches normales?
Los primeros vehículos con baterías de estado sólido llegarán probablemente antes de 2030, pero serán de gama alta y con precios elevados. La disponibilidad en coches de segmento medio depende de que el coste de fabricación baje mucho, algo que los analistas más optimistas sitúan en torno a 2030-2032 y los más cautos en 2035 o después.
¿Son realmente más seguras las baterías sólidas?
Sí, en general. Al eliminar el electrolito líquido inflamable, se reduce significativamente el riesgo de incendio. Pero “más seguras” no significa indestructibles: bajo condiciones extremas o con defectos de fabricación, también pueden fallar. La mejora es real, aunque no conviene presentarla como una solución absoluta a todos los riesgos.
¿Mi coche eléctrico actual quedará obsoleto cuando lleguen las baterías sólidas?
No en el sentido de que deje de funcionar, pero el valor de reventa podría verse afectado si la nueva generación llega al mercado masivo antes de lo esperado. Es una variable a considerar si piensas comprar un eléctrico ahora y venderlo en cinco o seis años.
¿Qué diferencia hay entre una batería semisólida y una de estado sólido completo?
Una batería semisólida combina electrolito sólido y líquido, lo que facilita la fabricación y reduce costes, pero no ofrece todas las ventajas de la versión completamente sólida. Es una solución intermedia que empresas como CATL están usando para acercar la tecnología al mercado antes de que la versión pura sea fabricable a gran escala.
¿Por qué las baterías sólidas tardan tanto en llegar si ya funcionan en laboratorio?
El salto del laboratorio a la fábrica es enorme. Fabricar celdas sin defectos microscópicos a escala de millones de unidades, gestionar las reacciones en la interfaz electrodo-electrolito y hacerlo a un coste competitivo son problemas de ingeniería industrial que no se resuelven solo con buenos resultados científicos. El reto es manufacturero, no solo químico.