Los wearables, los seguros de salud y los datos que ambos generan juntos están a punto de cambiar las reglas del juego sanitario, y la mayoría de la gente aún no sabe que el partido ya ha comenzado. Las aseguradoras llevan años estudiando cómo usar los datos de tus pulseras y relojes inteligentes para personalizar las primas, recompensar los buenos hábitos o, según desde dónde se mire, penalizar los malos. El trato formal todavía no está sobre la mesa en muchos mercados, pero los movimientos previos llevan tiempo ocurriendo.
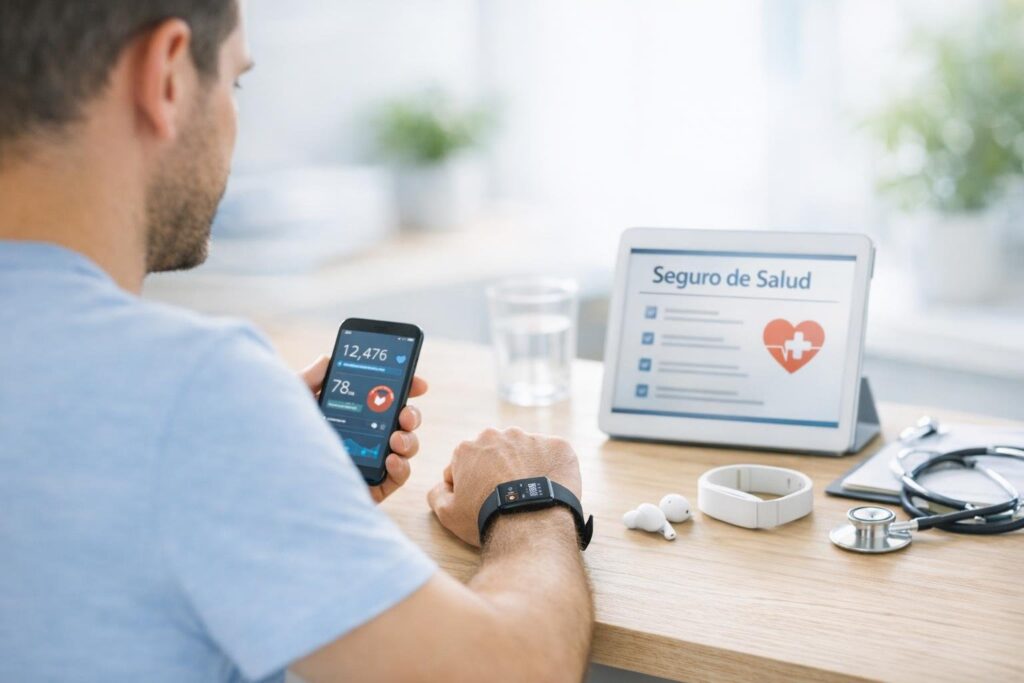
La tecnología wearable para seguros de salud no es una promesa futura: es un experimento activo. Empresas como Vitality —presente en Reino Unido, Alemania y Sudáfrica, entre otros países— ya ofrecen descuentos en la prima o recompensas por cumplir objetivos de actividad medidos con un Apple Watch o un Fitbit. En Estados Unidos, John Hancock lleva desde 2018 integrando datos de dispositivos portátiles en sus seguros de vida. El modelo existe, funciona y se está extendiendo antes de que la conversación pública sobre sus implicaciones haya madurado lo suficiente.
¿Qué datos recogen exactamente los wearables que interesan a las aseguradoras?
Los dispositivos wearables recogen una cantidad de información sobre el cuerpo humano que hace apenas una década habría requerido una visita al médico. Un Apple Watch Series 9 o un Garmin Forerunner de gama media registran frecuencia cardíaca en reposo y durante el ejercicio, variabilidad del ritmo cardíaco, saturación de oxígeno en sangre, patrones de sueño, pasos diarios, calorías estimadas, niveles de estrés inferidos y, en algunos modelos, incluso datos de temperatura corporal. El conjunto de esos registros dibuja un perfil de salud más continuo y detallado que cualquier revisión médica anual.
Lo que hace interesante este caudal de datos para una aseguradora no es un número concreto, sino la tendencia. La variabilidad del ritmo cardíaco baja sostenida en el tiempo puede indicar estrés crónico o problemas cardiovasculares. El sueño fragmentado de forma persistente se correlaciona con una mayor probabilidad de desarrollar ciertas enfermedades. Los patrones de actividad física predicen, con una precisión estadística nada despreciable, el riesgo de hospitalización futura. Para una empresa cuyo negocio es, precisamente, calcular ese riesgo, la tentación es evidente.
Y esto es solo el principio. Los wearables de nueva generación están incorporando sensores de glucosa no invasiva, análisis de sudor y electrocardiogramas continuos. Empresas como Abbott y Dexcom trabajan en monitores de glucosa que no requieren punción, y Samsung y Apple tienen en desarrollo sensores de presión arterial sin manguito. Cuanto más sofisticado sea el sensor, más variables entrará en juego en la ecuación del riesgo asegurador. El reloj de muñeca se está convirtiendo, lentamente, en un historial médico ambulante.
¿Cómo pueden afectar tus datos de salud a lo que pagas por el seguro?
El modelo más extendido hasta ahora funciona como incentivo positivo: compartes datos, demuestras que haces ejercicio regularmente, y obtienes descuentos o ventajas. Es el esquema de Vitality, que ha conseguido que millones de personas conecten voluntariamente sus dispositivos a la plataforma de su aseguradora. El argumento es sencillo: si llevas una vida saludable, el riesgo que representas para la aseguradora es menor, y eso debería reflejarse en tu prima. Pocos van a discutir ese principio en abstracto.
El problema aparece cuando se da la vuelta al razonamiento. Si los datos buenos te premian, los datos malos te pueden penalizar. Una persona con un patrón de sueño irregular, poca actividad física o una frecuencia cardíaca elevada de forma crónica podría, en un modelo más agresivo, ver incrementada su prima o encontrarse con dificultades para acceder a ciertas coberturas. El seguro dejaría de ser un mecanismo de solidaridad colectiva para convertirse en un sistema de tarificación individual casi perfecta. Y eso tiene consecuencias que van más allá del bolsillo.
La discriminación actuarial no es un concepto nuevo en los seguros. Las aseguradoras llevan décadas cobrando más a los fumadores, ajustando las primas según la edad o el historial médico previo. Pero existe una diferencia cualitativa entre declarar que fumas y que un algoritmo observe, segundo a segundo, si cumples los 8.000 pasos diarios que tu contrato considera saludables. La granularidad del dato wearable convierte la monitorización en algo cualitativamente distinto a lo que cualquier seguro había podido hacer antes. Como ya exploramos al hablar de cuántos datos genera tu cuerpo mientras duermes, la cantidad de información corporal que cedemos sin darnos cuenta es mucho mayor de lo que imaginamos.
¿Está regulado el uso de datos wearables por parte de las aseguradoras?
La regulación varía enormemente según el país, y en muchos casos llega tarde. En la Unión Europea, el Reglamento General de Protección de Datos (RGPD) clasifica los datos de salud como categoría especial, lo que implica restricciones más estrictas para su tratamiento. En principio, una aseguradora europea no puede utilizar datos de tu wearable sin tu consentimiento explícito e informado. El problema es que «consentimiento informado» en la práctica muchas veces significa aceptar 47 páginas de términos y condiciones que nadie lee antes de desbloquear un descuento en la prima.
En Estados Unidos el panorama es más fragmentado. La Ley de Portabilidad y Responsabilidad del Seguro Médico (HIPAA) protege los datos generados en contextos clínicos, pero los datos producidos por un reloj inteligente y cedidos voluntariamente a una aseguradora entran en una zona gris considerable. Varios estados han aprobado legislación propia, pero la cobertura es desigual. El marco regulatorio sigue corriendo detrás de la tecnología, que avanza a otra velocidad.
Lo que sí está documentado en Europa es el debate legislativo activo. El AI Act de la UE y la futura regulación del espacio de datos de salud (European Health Data Space) tocan directamente estas cuestiones. Las aseguradoras europeas están siguiendo ese desarrollo con mucho interés, porque de él depende qué podrán y qué no podrán hacer legalmente con los datos que sus clientes les entreguen. Este escenario conecta directamente con lo que ya analizamos sobre los datos que permanecen aunque borres la app: ceder datos es fácil, recuperar el control sobre ellos es otra historia.
¿Quién se beneficia realmente de compartir tus datos de salud con el seguro?
La respuesta honesta es: depende de quién seas. Para una persona joven, activa, sin enfermedades crónicas y con hábitos regulares, el intercambio puede ser genuinamente ventajoso: descuentos reales, acceso a programas de bienestar y la satisfacción de ver reconocido en el precio del seguro el esfuerzo de cuidarse. Para alguien con una enfermedad crónica, una discapacidad o una situación vital que dificulta el ejercicio regular, el modelo de tarificación por datos puede resultar directamente excluyente.
Las aseguradoras, por su parte, obtienen algo de enorme valor: datos longitudinales y continuos sobre la salud de sus asegurados, que les permiten ajustar los modelos de riesgo con una precisión sin precedentes. También tienen incentivos para que sus clientes estén más sanos, porque los clientes sanos cuestan menos. El interés de la aseguradora y el del asegurado se alinean en la superficie, pero divergen en cuanto el cliente desarrolla un problema de salud que los datos anticipaban y la compañía ya había contabilizado.
Los fabricantes de wearables también salen ganando. Apple, Google, Samsung y Fitbit no son empresas de salud, pero están construyendo infraestructuras de datos sanitarios de escala global. Cada acuerdo entre una aseguradora y una plataforma wearable refuerza el ecosistema del fabricante y genera dependencia. El mercado que opera detrás de tus datos es más amplio y más complejo de lo que sugiere cualquier descuento en la prima.
Los modelos alternativos que casi nadie menciona
El debate sobre wearables y seguros tiende a polarizarse entre el optimismo tecnológico («tus datos mejorarán tu salud y abaratarán tu seguro») y el rechazo por privacidad («las aseguradoras van a espiarte»). Pero existen modelos intermedios que merecen más atención de la que reciben. Varios sistemas de salud públicos europeos están explorando el uso de wearables para gestión de enfermedades crónicas, con datos que van al médico de cabecera, no a una aseguradora privada.
En ese modelo, el wearable actúa como herramienta de monitorización clínica: un paciente con insuficiencia cardíaca lleva un dispositivo que alerta a su equipo médico antes de que los síntomas se agraven, evitando hospitalizaciones. El beneficio es claro y el conflicto de intereses es menor, porque el sistema sanitario no tiene incentivos para excluir a los pacientes más costosos. El uso clínico y el uso actuarial del mismo dato son cosas radicalmente distintas, aunque procedan del mismo sensor.
También está emergiendo el modelo de datos federados, en el que la información nunca sale del dispositivo del usuario sino que los algoritmos van al dato, no al revés. Este enfoque, que Google y Apple están desarrollando para algunas aplicaciones de salud, podría permitir análisis útiles sin exposición directa de los datos en bruto. La criptografía y la privacidad computacional tienen mucho que decir sobre si esas garantías técnicas son realmente sólidas.
Lo que resulta llamativo es que en el debate público sobre wearables y seguros casi nunca aparece la voz del paciente como protagonista, sino como objeto del análisis. Las conversaciones ocurren entre tecnólogos, actuarios y legisladores. La persona que lleva el reloj en la muñeca suele enterarse del acuerdo cuando ya está firmado.
El impacto social de estos modelos también varía según el tipo de sistema sanitario. En países con seguro médico universal, los datos wearable pueden complementar la atención sin modificar el acceso. En sistemas privatizados, los mismos datos pueden convertirse en el criterio que determine quién puede permitirse una cobertura digna. Los algoritmos predictivos ya están cambiando cómo se toman decisiones colectivas que afectan a personas individuales, y el sector asegurador no es una excepción.
La desigualdad digital añade otra capa de complejidad. Los wearables de calidad tienen un precio. Acceder a los descuentos que ofrece tu aseguradora por usar un Apple Watch requiere, primero, poder comprar el Apple Watch. Un sistema que premia los buenos datos puede estar premiando, en realidad, el poder adquisitivo necesario para generarlos. El círculo puede ser más vicioso de lo que parece a primera vista.
La blockchain y los contratos inteligentes están siendo explorados por algunas startups como forma de dar al usuario control real sobre qué datos comparte, con quién y durante cuánto tiempo, recibiendo compensación directa sin intermediarios. Los usos de blockchain más allá de las criptomonedas incluyen exactamente este tipo de gestión de permisos descentralizada. Si funcionará a escala es otra pregunta.
¿Estamos ante una democratización de la salud o ante el fin de la solidaridad aseguradora?
La tecnología wearable aplicada a los seguros de salud lleva consigo una promesa y una amenaza que conviven en el mismo dispositivo. La promesa es la de un sistema más justo para quien lleva una vida saludable y hasta ahora pagaba lo mismo que quien no lo hacía. La amenaza es la de un sistema que deja fuera, o hace pagar mucho más, a quienes tienen mala suerte biológica, condiciones crónicas o simplemente viven en circunstancias que no favorecen los hábitos que el algoritmo considera óptimos.
Los seguros nacieron, en esencia, como un pacto de solidaridad: muchos contribuyen para que los pocos que enfermen en un momento dado puedan ser atendidos sin arruinarse. La tarificación perfecta por datos individuales es, en cierto sentido, la destrucción lógica de ese pacto. Si cada persona paga exactamente lo que estadísticamente «merece» según sus datos, el mecanismo redistributivo que hace útil al seguro desaparece.
La pregunta que queda abierta no es tecnológica sino política: ¿qué tipo de sistema queremos? ¿Uno que premia la salud medida en datos o uno que protege a las personas independientemente de lo que midan sus sensores? La respuesta no la va a dar ningún algoritmo. Y mientras la sociedad tarda en darla, las aseguradoras y los fabricantes de wearables seguirán construyendo la infraestructura del trato que todavía no te han propuesto oficialmente, pero que ya lleva años tomando forma.
Preguntas frecuentes
¿Pueden las aseguradoras en España usar los datos de mi smartwatch para calcular mi prima?
Actualmente, en España y en toda la Unión Europea, el RGPD clasifica los datos de salud como categoría especial y exige consentimiento explícito para su uso. Ninguna aseguradora puede obligarte a compartir datos de tu wearable. Sin embargo, sí pueden ofrecerte incentivos para que lo hagas voluntariamente, y ese consentimiento, una vez dado, puede ser difícil de revocar en la práctica.
¿Es cierto que compartir datos con mi aseguradora puede acabar perjudicándome?
Es un riesgo real, aunque hoy los modelos dominantes se presentan como sistemas de recompensa. Si los datos muestran patrones asociados a mayor riesgo de enfermedad, en un modelo de tarificación individual podrían traducirse en primas más altas o coberturas más restrictivas. El marco regulatorio actual limita esto en Europa, pero el debate legislativo sigue abierto.
¿Qué diferencia hay entre usar un wearable para el médico y usarlo para la aseguradora?
En el uso clínico, los datos van a un profesional sanitario con el objetivo de mejorar tu salud, y el sistema no tiene incentivos financieros para excluirte. En el uso asegurador, los datos alimentan un modelo de riesgo cuyo objetivo es optimizar la rentabilidad de la compañía. El mismo dato tiene contextos e incentivos radicalmente distintos según quién lo reciba.
¿Los wearables baratos dan datos igual de válidos para las aseguradoras?
No todos los sensores tienen la misma precisión, y las aseguradoras que ya operan con datos wearable suelen certificar dispositivos específicos. Esto crea una barrera de entrada económica: acceder a los beneficios del modelo requiere invertir en hardware de calidad suficiente. Un sistema que premia los buenos datos puede estar premiando indirectamente la capacidad de compra.
¿Qué pasa con mis datos wearable si cambio de aseguradora o cancelo la póliza?
Depende del contrato y de la legislación aplicable. En la UE tienes derecho a solicitar la eliminación de tus datos, pero ejercerlo requiere un proceso activo que muchas personas no realizan. Los datos ya procesados para construir modelos estadísticos pueden además persistir en forma anonimizada. La portabilidad y eliminación efectiva de datos de salud sigue siendo un terreno con muchas lagunas prácticas.